Определение минимального объема продаж
Одним из решающих факторов, определяющим целесообразность производства продукции является объем продаж. Для обеспечения прибыльной работы предприятие должно обеспечить объем производства не ниже определенного уровня. Объем продаж, при превышении которого обеспечивается безубыточная работа, носит название точки безубыточности. В основе её определения лежит деление затрат на переменные и постоянные затраты.
Эту точку можно установить в условиях одно- и многономенклатурного производства аналитическим и графическим способами.
10.1. Определение точки безубыточности в условиях однономенклатурного производства
В условиях однономенклатурного производства расчет точки безубыточности выполняется по следующей формуле:
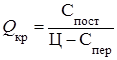 , ед./год (67)
кр= =1479 ед./год
где Qкр - критический объем производства продаж, ед./год;
Спост - постоянные затраты, р./год;
Ц - цена единицы продукции (цена продажи), р./ед.;
Спер - удельные переменные затраты (прямые и накладные), р./ед.
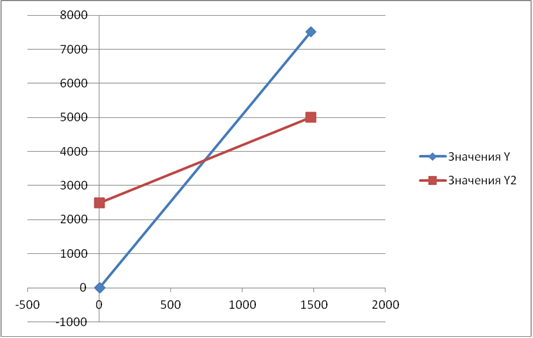
Рисунок 5. Зависимость затрат и выручки от объема продаж
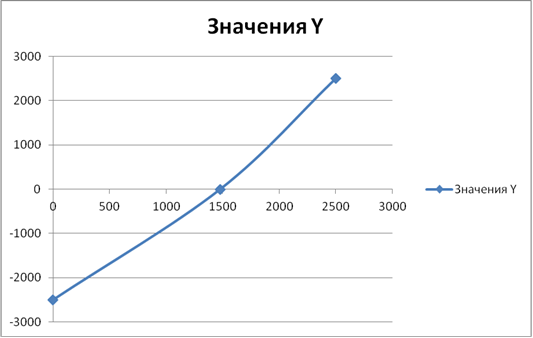 .
Рис 6.Зависимость затрат и цены от объема продаж
Рис. 7. Зависимость прибыли от объема продаж
Зависимость затрат и выручки от объема продаж можно представить графически несколькими способами (см. рис. 5, 6, 7).
Интересное из раздела
Эффективность и результаты коммерческой деятельности предприятия
Переход к рыночным отношениям в экономике России ставит по-новому и
расширяет возможности деятельности предприятия, как основного ее звена. В новых
условиях существенно поменялись правовые, финанс ...
Особенности формирования и структура государственного бюджета
Важную роль в жизни государства играет бюджет. Государственный бюджет - это
используемый правительством денежный фонд для финансирования своей
деятельности, с помощью которого государство влияет н ...
Особые экономические зоны как элемент всемирного хозяйства
экономический зона всемирный хозяйство
Экономические
особые зоны - актуальное явление в сегодняшней России.
Особые
экономические зоны не появились, как абсолютно новый, первый опыт для нашей
ст ...